

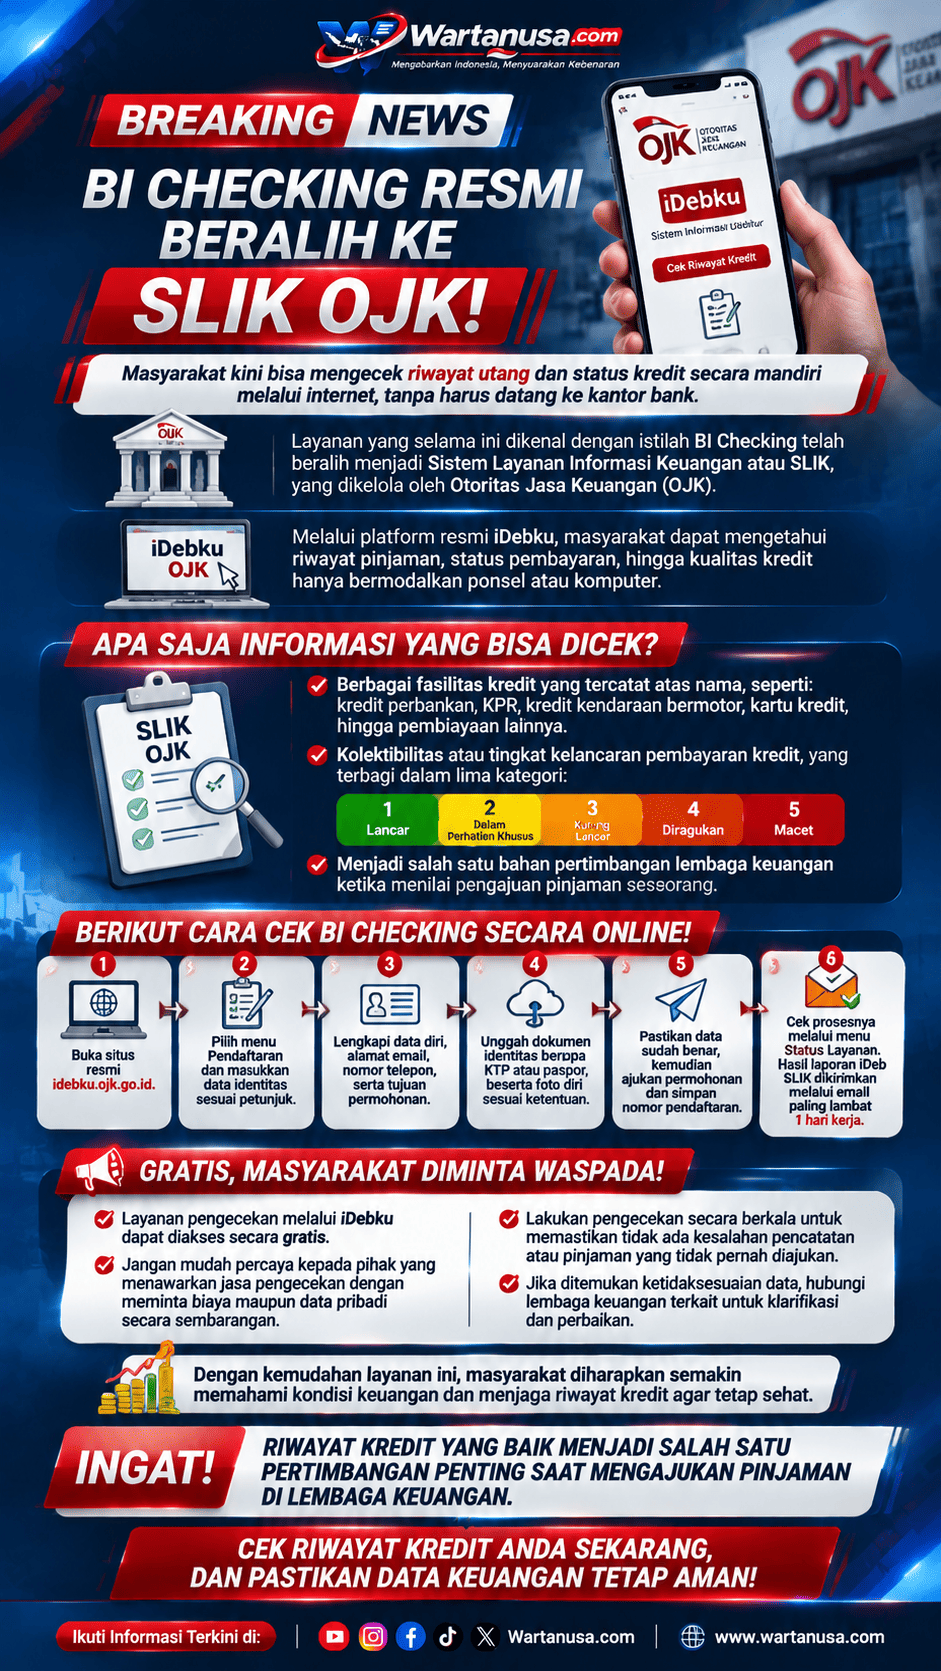


JAKARTA – Masyarakat kini tidak perlu lagi mendatangi kantor bank untuk sekadar mengetahui riwayat pinjaman atau status kredit. Layanan yang sebelumnya dikenal dengan istilah BI Checking telah beralih menjadi Sistem Layanan Informasi Keuangan (SLIK) yang dikelola oleh Otoritas Jasa Keuangan (OJK).
Sejak 2018, pengelolaan informasi riwayat kredit masyarakat telah dialihkan dari Bank Indonesia kepada OJK. Masyarakat pun dapat mengakses informasi tersebut secara daring melalui platform resmi iDebku OJK.

Layanan ini menjadi salah satu fasilitas penting bagi masyarakat, terutama bagi mereka yang berencana mengajukan Kredit Pemilikan Rumah (KPR), kredit kendaraan bermotor, pinjaman modal usaha, maupun kartu kredit.
Melalui iDebku, masyarakat dapat mengetahui rekam jejak keuangan yang tercatat atas nama mereka tanpa harus menggunakan jasa perantara.
SLIK OJK Memuat Berbagai Riwayat Pinjaman
Sistem Layanan Informasi Keuangan atau SLIK merupakan sistem informasi yang dikelola OJK untuk mendukung pengawasan serta penyediaan informasi di bidang keuangan.
Melalui sistem ini, masyarakat dapat mengetahui berbagai fasilitas kredit yang tercatat atas namanya, mulai dari kredit perbankan, pembiayaan kendaraan bermotor, KPR, kredit tanpa agunan (KTA), kartu kredit, hingga pinjaman dari penyelenggara layanan keuangan berbasis teknologi yang menjadi pelapor SLIK.
Selain informasi pinjaman, laporan Informasi Debitur (iDeb) juga memuat status kelancaran pembayaran atau kolektibilitas kredit.
Penilaian tersebut terbagi dalam lima kategori, yakni Kolektibilitas 1 atau Lancar, Kolektibilitas 2 atau Dalam Perhatian Khusus, Kolektibilitas 3 atau Kurang Lancar, Kolektibilitas 4 atau Diragukan, serta Kolektibilitas 5 atau Macet.
Informasi tersebut menjadi salah satu bahan pertimbangan lembaga keuangan dalam menilai kelayakan calon debitur ketika mengajukan fasilitas kredit.
Begini Cara Cek Riwayat Utang Melalui iDebku
Masyarakat dapat melakukan pengecekan riwayat kredit secara mandiri melalui situs resmi iDebku OJK. Proses pengajuannya dapat dilakukan menggunakan ponsel maupun komputer.
Berikut langkah-langkahnya:
- Buka browser dan kunjungi situs resmi https://idebku.ojk.go.id.
- Pilih menu Pendaftaran, kemudian masuk ke bagian Cek Ketersediaan Layanan.
- Isi data awal yang diminta, meliputi jenis debitur, kewarganegaraan, jenis identitas, serta nomor identitas.
- Masukkan kode Captcha, kemudian klik Selanjutnya.
- Lengkapi data diri sesuai identitas, termasuk nama lengkap, tempat dan tanggal lahir, alamat, alamat email aktif, nomor telepon, serta nama ibu kandung.
- Pilih tujuan permohonan informasi debitur.
- Unggah dokumen persyaratan berupa foto KTP atau paspor, foto diri sambil memegang identitas, serta foto diri sesuai petunjuk yang tersedia pada sistem.
- Periksa kembali seluruh data yang telah dimasukkan. Jika sudah benar, centang persetujuan dan klik Ajukan Permohonan.
- Simpan nomor pendaftaran yang muncul untuk memantau proses pengajuan.
Setelah permohonan berhasil diajukan, masyarakat dapat memantau statusnya melalui menu Status Layanan pada situs iDebku dengan memasukkan nomor pendaftaran.
Sesuai informasi yang disampaikan dalam pemberitaan CNBC Indonesia, hasil laporan iDeb SLIK akan dikirimkan ke alamat email pemohon paling lambat satu hari kerja setelah permohonan selesai diverifikasi.
Waspadai Riwayat Kredit Bermasalah
Pengecekan riwayat kredit secara berkala penting dilakukan untuk memastikan seluruh data pinjaman tercatat dengan benar.
Selain mengetahui status pembayaran, masyarakat juga dapat mengidentifikasi kemungkinan adanya pinjaman yang tidak pernah diajukan atau ketidaksesuaian data dalam laporan kredit.
Apabila ditemukan kesalahan informasi, masyarakat dapat menghubungi lembaga keuangan yang melaporkan data tersebut untuk meminta klarifikasi dan perbaikan.
Dengan kemudahan layanan iDebku, masyarakat diharapkan semakin sadar akan pentingnya menjaga kesehatan keuangan dan kedisiplinan membayar kewajiban kredit.
Langkah sederhana dengan memeriksa riwayat kredit sejak dini dapat membantu masyarakat mempersiapkan kebutuhan pembiayaan di masa mendatang sekaligus menghindari kendala ketika mengajukan pinjaman baru.(**)